Цифровые платежи и новые привычки потребителей: как технологии меняют подходы к покупкам
Изучите, как цифровые платежи формируют новые привычки потребителей и как бизнес может эффективно адаптироваться к этим изменениям.
Цифровые платежи превращают розничную торговлю, меняя привычки потребителей и бизнес-стратегии. Безналичные расчеты снижают психологическую нагрузку на покупки, ускоряют транзакции и формируют новые модели поведения. В статье разбираем, как эти изменения влияют на выбор товаров, уровень доверия к брендам и необходимость адаптации ритейлеров к новым реалиям цифровой экономики.
Рост цифровых платежей и их роль в повседневных покупках
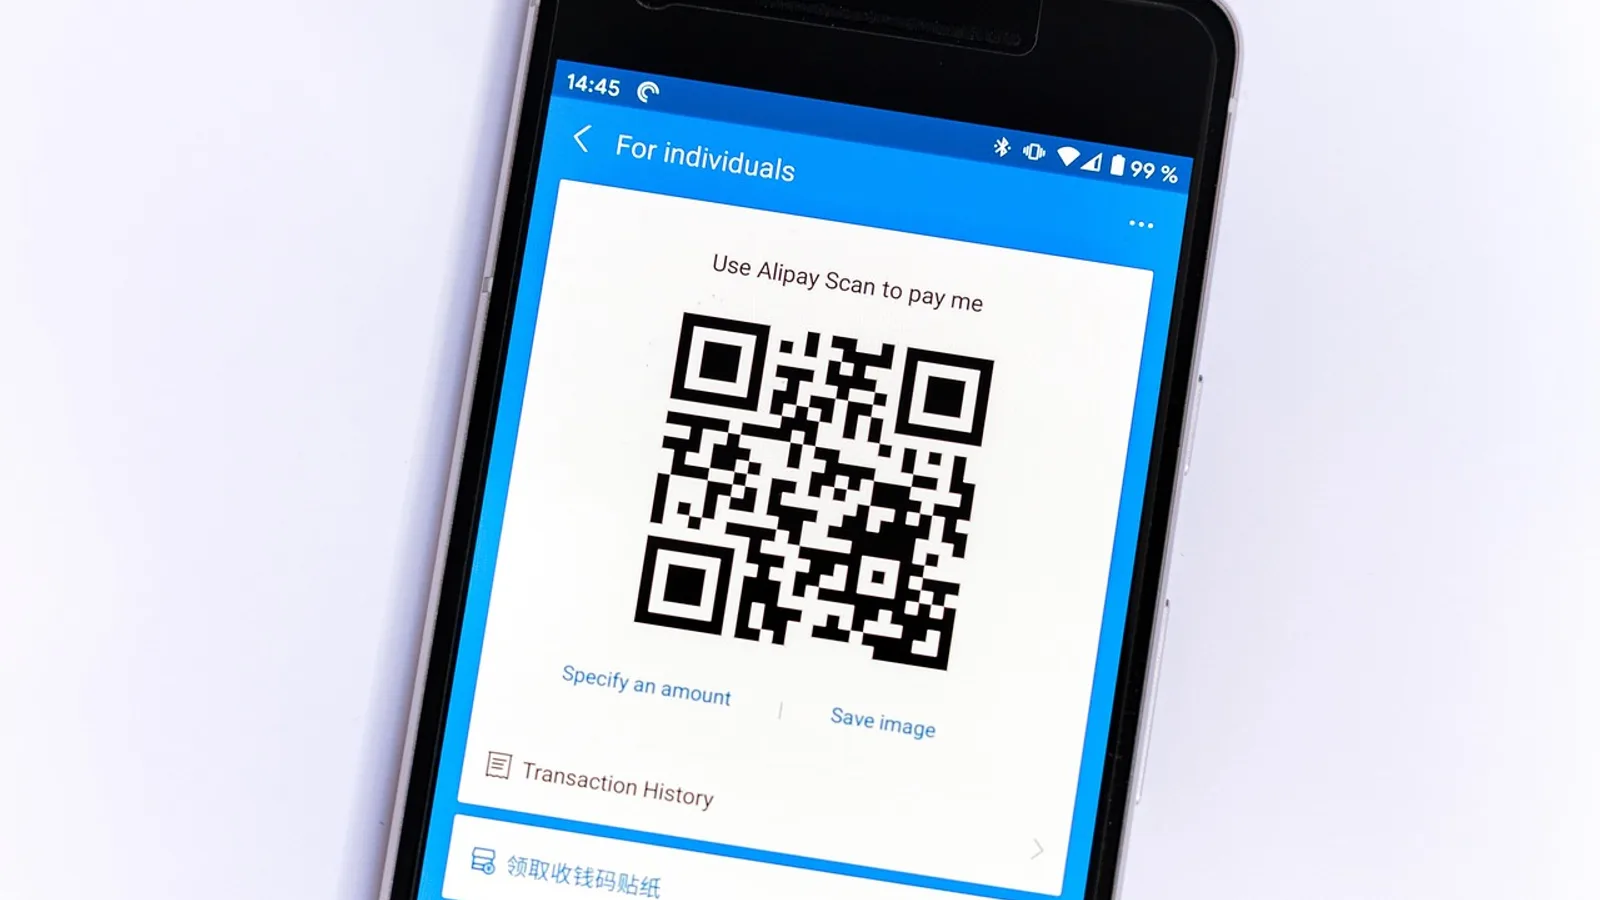
Цифровые платежи активно вытесняют наличные в повседневных транзакциях. По данным исследований, в 2023 году более 70% россиян используют карты или мобильные приложения для оплаты в магазинах. Это связано с упрощением процесса: QR-коды, бесконтактные карты и интеграция с онлайн-кошельками сокращают время на оплату до нескольких секунд. В розничной торговле особенно заметен рост внедрения автоматизированных касс, где оплата без карты невозможна. Потребители привыкают к мгновенной обработке транзакций, что снижает ожидание в очередях. Кроме того, цифровые платежи стимулируют повторные покупки через персонализированные предложения: приложения банков или маркетплейсов анализируют историю покупок и отправляют скидки. Такие механизмы формируют привычку к безналичным расчетам как к удобному и выгодному способу взаимодействия с ритейлерами. Важно отметить, что молодое поколение воспринимает наличные как устаревший формат, что ускоряет трансформацию рынка.
Психологические механизмы, влияющие на выбор безналичных расчетов
Выбор цифровых платежей обусловлен несколькими психологическими факторами. Во-первых, эффект отделения от денег: при безналичной оплате человек не видит физического ухода средств, что снижает ощущение потери. Во-вторых, иллюзия контроля — видимость баланса в приложении и возможность отслеживать траты создают ощущение финансовой дисциплины. В-третьих, снижение стресса: отсутствие необходимости носить наличные уменьшает тревожность, особенно в общественных местах. Еще один важный аспект — эффект мгновенности: цифровые платежи усиливают связь между желанием и удовлетворением, что особенно заметно при онлайн-покупках. Например, при заказе еды через приложение клиент получает подтверждение оплаты и статус доставки в реальном времени. Это формирует положительный эмоциональный опыт, который закрепляет привычку к цифровым транзакциям. Кроме того, системы лояльности (бонусные баллы, кэшбэк) используются как стимул для повторного использования безналичных методов.

Реальные примеры из розничной торговли
В розничной торговле цифровые платежи уже стали стандартом. Например, супермаркеты внедряют QR-оплату: покупатель сканирует код в корзине и оплачивает товары без очереди. В крупных сетях, таких как «Пятерочка» или «Магнит», это сокращает время на оплату вдвое. Еще один кейс — автоматизированные кассы, где оплата наличными невозможна: это вынуждает клиентов использовать карты или мобильные кошельки. В сфере быстрого питания (McDonald’s, KFC) активно развивается интеграция с приложениями: клиенты заказывают и оплачивают еду заранее, что ускоряет процесс получения. В «Сберегательном банке» и «Тинькофф» реализованы функции «Покупки по QR» в кафе и на рынках. Также распространены терминалы с функцией «Оплата по хэдсету» — клиент просто прикладывает умное устройство к кассе. Такие решения не только упрощают взаимодействие, но и формируют новые привычки: потребители начинают оценивать магазины по наличию цифровых опций. Например, в «Ашане» внедрение системы «Без кассы» увеличило средний чек за счет увеличения скорости обслуживания.
Изменения в поведении потребителей: плюсы и минусы
Цифровые платежи кардинально трансформируют подходы к покупкам, усиливая скорость и удобство транзакций. Потребители чаще выбирают онлайн-платежи, чтобы избежать очередей, сэкономить время и получить бонусы от платежных систем. Например, мобильные кошельки позволяют совершать покупки в один клик, а лояльные программы мотивируют клиентов на повторные взаимодействия. Однако это приводит к снижению осознанности расходов: отсутствие физического контакта с деньгами делает траты менее ощутимыми. Риск мошенничества также растёт — хищения через уязвимые приложения или фишинговые схемы становятся актуальной проблемой. Кроме того, зависимость от стабильного интернета и технических устройств ограничивает доступность цифровых методов для части населения, особенно в удалённых регионах или среди пожилых людей. Важно находить баланс между технологическим прогрессом и сохранением финансовой грамотности.
Стратегии адаптации бизнеса к новым привычкам
Ритейлеры активно перестраивают бизнес-модели, чтобы соответствовать цифровым ожиданиям потребителей. Основные шаги включают внедрение QR-оплаты, интеграцию с мессенджерами и создание гибридных форматов (например, «покупка в соцсетях»). Компании внедряют системы аналитики, чтобы персонализировать предложения на основе данных о платежах и поведении клиентов. Укрепление доверия достигается через двухфакторную аутентификацию, защищённые платежные шлюзы и прозрачные политики конфиденциальности. Успешные примеры — супермаркеты, предлагающие «безкассовые» зоны, или бренды, которые связывают онлайн- и офлайн-каналы через единые бонусные программы. Важно также обучать сотрудников работе с цифровыми инструментами, чтобы обеспечить плавный переход для клиентов, предпочитающих личное общение. Адаптация требует инвестиций, но позволяет удерживать долю рынка в условиях растущей конкуренции.
Будущее цифровых платежей и перспективы развития
Дальнейшее развитие цифровых платежей связано с интеграцией биометрии, блокчейна и интернета вещей. Например, распознавание лица или отпечатка пальца уже используется в некоторых банках для авторизации, а смарт-часы позволяют оплачивать товары без телефона. Платформы на основе блокчейна обещают повышение прозрачности и снижение комиссий, особенно в международных транзакциях. В будущем возможны «умные» контракты, автоматически исполняющие условия сделок. Однако рост технологий требует усиления регуляторных рамок: вопросы конфиденциальности, безопасности данных и финансовой стабильности остаются критичными. Важно также учитывать социальные аспекты — обеспечение доступности для всех групп населения и предотвращение цифрового неравенства. Потенциал роста остаётся высоким, но его реализация зависит от синтеза инноваций, этики и пользовательского удобства.
Приспосабливаясь к цифровому миру: что важно для бизнеса и потребителей
Цифровые платежи перестраивают не только логистику потребления, но и психологические установки пользователей. Упрощение процесса оплаты снижает когнитивную нагрузку, делая покупки более импульсивными, но одновременно требует от ритейлеров повышенного внимания к персонализации и прозрачности. Бизнесу важно не просто внедрять новые технологии, а изучать реальные сценарии их использования: от мобильных кошельков в супермаркетах до интеграции с лояльностью. Потребители же сталкиваются с дилеммой между скоростью и контролем над бюджетом, что требует баланса между удобством и осознанностью. Ключ к устойчивому развитию — создание экосистем, где безопасность, интуитивность и гибкость работают в синергии, формируя доверие как к платформам, так и к брендам.
- Анализировать сценарии использования цифровых платежей в реальных покупательских циклах
- Развивать системы персонализации и прозрачности взаимодействия с клиентами
- Создавать безопасную и интуитивную инфраструктуру для цифровых транзакций